Ha a szálloda EU-tagállamból szerez be terméket, a közösségi beszerzés áfáját Magyarországon a beszerzőnek kell bevallania. A fizetési kötelezettség a számla kibocsátásának napján keletkezik, de legkésőbb a teljesítést követő hónap 15-én, és nincs mérlegelési lehetőség: a NAV információs füzete szerint ez a két időpont közül a korábbi.
Három dolgot kell azonnal tisztázni minden beszerzésnél:
- A belföldi áfakulcsot a szálloda állapítja meg, nem a beszállító.
- A vámtarifa-besorolás felelőssége is a beszerzőn van, mert közösségi ügyletnél nincs vámkezelés.
- Az előleg önmagában nem keletkeztet áfafizetési kötelezettséget, csak a végszámla.
Fő tanulságok
A közösségi áfa szállodai beszerzésnél a fizetési kötelezettség mindig a beszerzőt terheli, a belföldi kulcs szerint, a számla vagy a teljesítést követő hónap 15. napján.
| Pont | Részletek |
|---|---|
| Fizetési kötelezettség időpontja | A számla kibocsátásának napja, de legkésőbb a teljesítést követő hónap 15-e. |
| Belföldi kulcs alkalmazása | A szálloda a magyar áfakulcsot (5, 18 vagy 27%) használja, nem a beszállító országáét. |
| Vámtarifa-besorolás felelőssége | A beszerző dönt a HS-kódról, mert közösségi ügyletnél nincs vámkezelés. |
| Előleg kezelése | Az előleg átadásakor nem keletkezik áfafizetési kötelezettség, csak a végszámlánál. |
| Beszerzési partner | A Szallodatermekek áfaszám-alapú árazással és mintakéréssel segíti a dokumentált, ellenőrizhető beszerzést. |
Tartalomjegyzék
- Mi számít közösségi termékbeszerzésnek a szállodai vásárlásoknál?
- Bevallás és áfakulcsok: mikor és mennyit kell fizetni?
- Alanyi adómentesség és előleg: két gyakori kivétel
- Vámtarifa-besorolás: miért a beszerző felel érte?
- Könyvelési beállítások, amik tényleg csökkentik a hibaarányt
- Milyen hibákra figyel a NAV egy ellenőrzésnél?
- Hol kérhet segítséget a konkrét beszerzéshez?
- Források
- Gyakran ismételt kérdések
Mi számít közösségi termékbeszerzésnek a szállodai vásárlásoknál?
A közösségi termékbeszerzés jogi fogalma egyszerű: a szálloda tulajdonosi rendelkezési jogot szerez egy terméken, amelyet egy másik EU-tagállamból küldeménykénti feladással vagy fuvarozással hoznak Magyarországra. A lényeg a fizikai mozgás. Ha egy német nagykereskedő ágyneműt szállít a budapesti szállodának, ez közösségi beszerzés, függetlenül attól, hogy a szálloda saját flottával vagy futárral hozatja.
A gyakorlatban ez a szállodai iparban tipikusan ezeket érinti:
- Textíliák: ágynemű, törölköző, fürdőköpeny osztrák vagy német gyártótól.
- Bekészítések: szappan, sampon, testápoló olasz vagy szlovák beszállítótól.
- Minibár-termékek: csokoládé, üdítő, palackozott ital cseh vagy lengyel forgalmazótól.
- Berendezések: bútor, fürdőszobai kiegészítő holland vagy belga partnertől.
A teljesítés helye ilyenkor mindig Magyarország, mert itt fejeződik be a fuvarozás. Ez alapozza meg, hogy a fizetési kötelezettség itthon, a magyar szabályok szerint keletkezik.
Bevallás és áfakulcsok: mikor és mennyit kell fizetni?
Az adófizetési kötelezettség időpontja a legtöbb hibaforrás oka. A szabály szerint a kötelezettség a számla kibocsátásának napján keletkezik, de ha a beszállító késve vagy egyáltalán nem küld számlát, akkor legkésőbb a teljesítést követő hónap 15. napján kötelezővé válik a bevallás, az ONADOZO összefoglalója szerint ez a magyar szabályozás egyik kulcseleme.
A belföldi áfakulcs alkalmazása azt jelenti, hogy a szálloda ugyanazt a kulcsot használja, mintha itthon vásárolta volna a terméket:
- a legtöbb textília, berendezés, tisztítóeszköz magasabb kulccsal adózik.
- bizonyos élelmiszer-kategóriák, ha a minibár-termékek ide tartoznak, közepes kulcsot alkalmaznak.
- könyv és egyes gyógyászati segédeszközök esetében alacsonyabb kulcs lehet érvényes, ha ilyet is beszerez a szálloda.
Profi tipp: ne a beszállító országának kulcsát vegye alapul, hanem mindig azt, amit ugyanarra a termékre Magyarországon alkalmazna belföldi vásárlás esetén.
A devizaárfolyam kezelésénél a szálloda választhat az MNB vagy az EKB árfolyama között, de a választott módszert évente következetesen kell alkalmazni. A Kulcs-Soft dokumentációja is kiemeli, hogy az árfolyamváltás év közben komoly könyvelési zavart okozhat.
Alanyi adómentesség és előleg: két gyakori kivétel
Az alanyi adómentes szálloda helyzete eltér az általános szabálytól. Ha a beszerző alanyi adómentes státusszal rendelkezik, és az éves beszerzési értéke nem lépi túl a törvényi összeghatárt, az EU-s eladó saját tagállami áfáját számítja fel, nem a magyar kulcsot. Ez fordítottja a megszokott logikának, és sok könyvelő itt hibázik, mert automatikusan a belföldi kulcsot próbálja alkalmazni.
Az előlegfizetés a másik gyakori zavarforrás. A Saldo Zrt. elemzése egyértelműen leszögezi: az előleg átadásakor Magyarországon nem keletkezik áfafizetési kötelezettség. Ez azt jelenti, hogy:
- Az előlegszámlát nem kell szerepeltetni az áfabevallásban.
- A közösségi összesítő nyilatkozatba sem kerül be az előleg összege.
- A döntő időpont a végszámla kiállítása, onnantól indul a szokásos számítás.
Vámtarifa-besorolás: miért a beszerző felel érte?
Mivel a közösségi beszerzésnél nincs vámkezelés, senki más nem ellenőrzi a termék besorolását. A helyes áfakulcs meghatározása azon a vámtarifaszámon (HS-kódon) alapul, amelyet a szálloda maga választ ki, és a NAV egy esetleges ellenőrzésnél ezt a döntést kéri számon.
Három lépés csökkenti a kockázatot érdemben:
- Kérje be a beszállító műszaki adatlapját minden új tételnél, ne csak az árlistát.
- Nézze át a hasonló, korábban már besorolt termékeket, és dokumentálja, miért ugyanaz vagy miért más a besorolás.
- Bizonytalanság esetén kérjen NAV tarifa-állásfoglalást vagy vámszakértői véleményt, mielőtt a könyvelésbe bekerül a tétel.
Profi tipp: készítsen egy belső "besorolási memót" minden új terméktípushoz, amely rögzíti a beszállítói adatokat, az indoklást és a választott HS-kódot. Ellenőrzés esetén ez percek alatt bizonyítja, hogy a döntés nem véletlenszerű volt.
Könyvelési beállítások, amik tényleg csökkentik a hibaarányt
A könyvelőprogramok kezelése két alapmodellre épül. A Kulcs-Soft dokumentációja szerint a könyvelő választhat a számla keltezési dátuma szerinti azonnali rögzítés és a teljesítést követő hónap 15-e szerinti könyvelés között. Az első egyszerűbb, mert nem kell külön figyelni a határnapot, de az utóbbi pontosabban követi a törvényi előírást, ha a beszállító számlázása rendszeresen csúszik.
A gyakorlatban ez a beállítási lista működik jól szállodai környezetben:
- Hozzon létre külön áfa-kulcs kódokat a közösségi beszerzésekhez (27%, 18%, 5% bontásban).
- Jelölje meg minden EU-s beszállítót "közösségi partner" státusszal a nyilvántartásban, hogy a program automatikusan a megfelelő áfalogikát alkalmazza.
- Állítson be egy havi zárási checklistet, amely külön ellenőrzi a folyamatban lévő, számla nélküli szállításokat a hónap 15. napja előtt.
- Rögzítse egységesen az árfolyam forrását (MNB vagy EKB), és ne váltogassa tételenként.
Profi tipp: az előre beállított partnerparaméterezés sokkal többet ér, mint a manuális utókorrekció. Egy rosszul beállított közösségi partner egész hónapos hibasorozatot okozhat, mire kiderül.
Ez a fajta előzetes paraméterezés érdemben csökkenti a havi zárásnál felmerülő hibákat, mert a program automatikusan a helyes logikát futtatja, nem a könyvelőnek kell minden tételnél újra gondolkodnia; ennek megvalósításában nagy segítséget nyújt a PerfectHost digitális concierge megoldása.
Milyen hibákra figyel a NAV egy ellenőrzésnél?
A leggyakoribb hiba a teljesítési időpont pontatlan kezelése. Ha a szálloda a számla dátuma helyett tévesen a szállítás fizikai időpontját veszi alapul, vagy elmulasztja a teljesítést követő hónap 15-i határnapot, pótlólagos adófizetési kötelezettség és késedelmi pótlék is felmerülhet.
A második tipikus probléma a hibás áfakulcs-besorolás, különösen olyan terméknél, amely határeset (például egy minibár-kiegészítő, amely élelmiszernek vagy eszköznek is számíthat). A dokumentációs hiányosság ezt csak súlyosbítja.
Ellenőrzés esetén ezekkel az elemekkel érdemes felkészülni:
- Beszállítói számlák és fuvarokmányok teljes, kronologikus rendben.
- A besorolási memók minden érintett tételről.
- A könyvelőprogram beállítási naplója, amely igazolja, milyen logika szerint történt a rögzítés.
Hogyan segít a Szallodatermekek a megfelelésben?
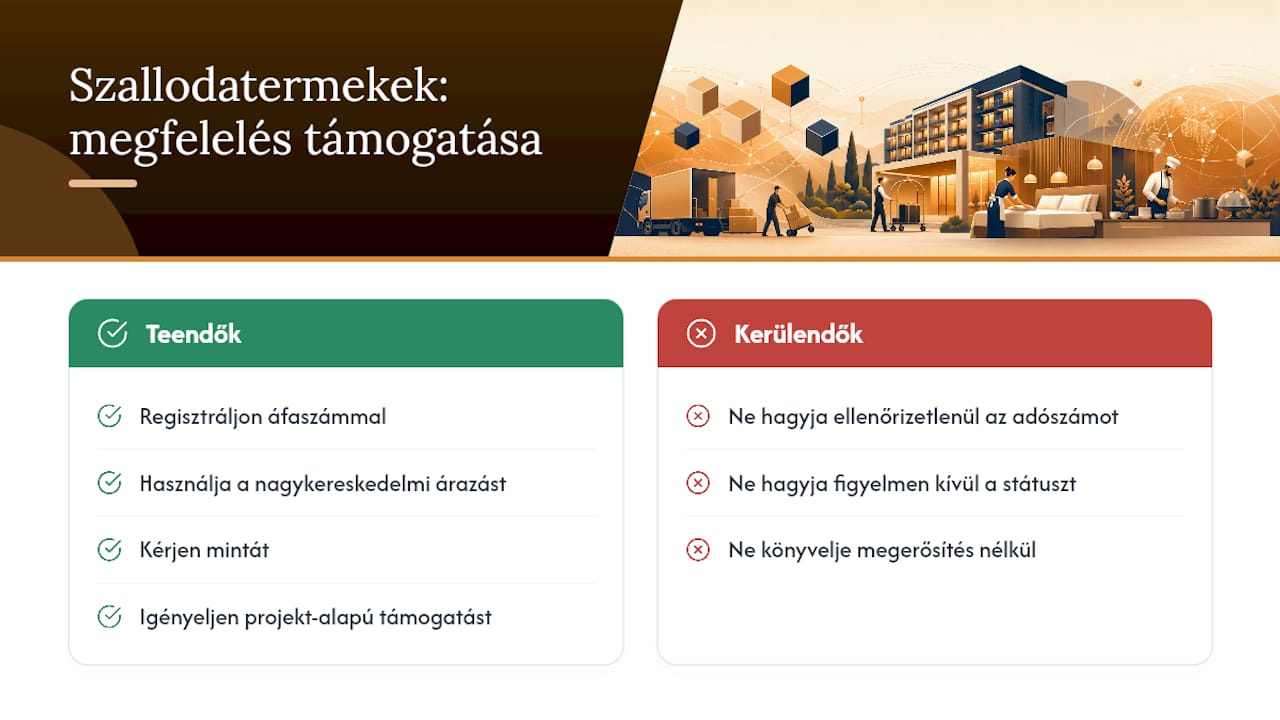
A Szallodatermekek B2B nagykereskedőként nem ad adótanácsot, de a beszerzési folyamat elején sokat egyszerűsít. Az áfaszámos regisztrációval elérhető nagykereskedelmi árazás, a mintakérési lehetőség és a projekt-alapú beszerzési támogatás mind azt szolgálja, hogy a szálloda pontosan tudja, milyen tételt, milyen besorolással és milyen partneri státusszal vásárol. Amikor Szallodatermekek-szel dolgozik, érdemes ellenőrizni a partner adószámát és a számlázási státuszt, mielőtt a tétel bekerül a könyvelésbe. A szállodai áfa-kulcsokról egy korábbi összefoglalónk is részletesen ír.
Hol kérhet segítséget a konkrét beszerzéshez?
A jogszabályi háttér és a könyvelési checklist önmagában nem old meg egy problémát: a tényleges beszerzést valahol el kell kezdeni. A Szallodatermekek pontosan ott segít, ahol a legtöbb szálloda elakad, mert nagykereskedelmi árazást ad az áfaszámmal regisztrált vásárlóknak, és nem kell tucatnyi beszállítóval külön tárgyalni ugyanazért a tételért.

Ha a szálloda most tervezi a minibár-készlet vagy a bekészítések beszerzését, a minibár-termékek kategóriájában vagy az F&B termékek választékban érdemes elkezdeni a nézelődést. Mintakérés esetén a besorolási dokumentáció és az árajánlat egy lépésben érkezik, ami a könyvelőnek is megkönnyíti a HS-kód és az áfakulcs előzetes tisztázását. Nagyobb volumenű projektnél a Szallodatermekek projekt-támogatást is kínál, ami különösen hasznos, ha egyszerre több terméktípust kell egyeztetni több EU-s beszállítóval.
Források
- NAV információs füzet – Az általános szabályok szerint adózó áfaalanyok közösségi ügyletei
- Saldo Zrt. – Közösségi termékbeszerzésre fizetett előleg áfa kötelezettsége
- ONADOZO: Közösségen belüli termékbeszerzés szabályai
- Kulcs-Soft dokumentáció – Közösségi áfa könyvelése
Gyakran ismételt kérdések
Kell-e áfát fizetni az előleg után közösségi beszerzésnél?
Nem, az előleg átadásakor Magyarországon nem keletkezik áfafizetési kötelezettség, csak a végszámla kibocsátásakor.
Mikor keletkezik az adófizetési kötelezettség közösségi beszerzésnél?
A számla kibocsátásának napján, de legkésőbb a teljesítést követő hónap 15. napján, amelyik hamarabb bekövetkezik.
Ki felel a vámtarifa-besorolásért, ha nincs vámkezelés?
A beszerző, tehát a szálloda vagy a könyvelője, mert közösségi ügyletnél nem vesz részt vámhatóság a folyamatban.
Milyen áfakulcsot kell alkalmazni közösségi termékbeszerzésnél?
Segít a Szallodatermekek a helyes besorolás dokumentálásában?
A Szallodatermekek áfaszám-alapú árazást és mintakérést biztosít, ami megkönnyíti a HS-kód és a beszállítói adatok előzetes tisztázását a könyvelés előtt.